


Pum Tueddiadau Ar Gyfer Storio Ynni Wrth i'r Farchnad Fyd-eang basio 100 GW
Jan 28, 2026
Cyrhaeddodd y farchnad storio ynni fyd-eang garreg filltir fawr yn 2025, gyda gosodiadau blynyddol yn pasio 100 GW am y tro cyntaf. Daw'r twf er gwaethaf newidiadau polisi mawr yn nwy farchnad fwyaf y byd, Tsieina a'r Unol Daleithiau.
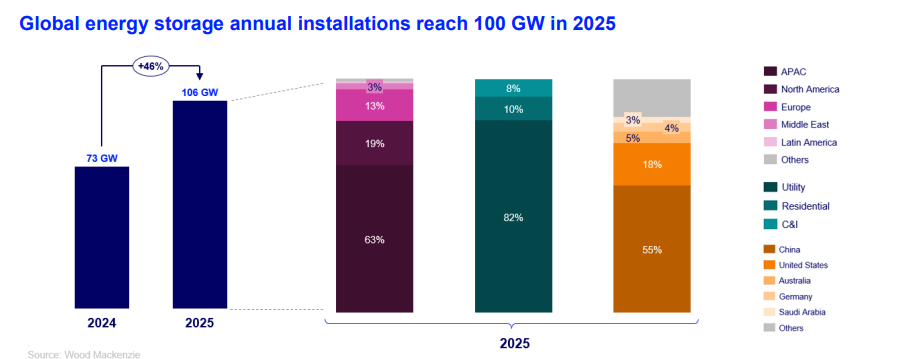
Mae Tsieina wedi dileu ei mandad i baru storfa gyda phrosiectau ynni adnewyddadwy newydd. Mae'r wlad yn symud tuag at fecanweithiau sy'n seiliedig ar y farchnad. Mae hyn yn creu ansicrwydd ar gyfer refeniw yn y dyfodol.
Yn yr Unol Daleithiau, mae cymhellion treth yn parhau yn eu lle. Fodd bynnag, mae cyfyngiadau cadwyn gyflenwi newydd yn ei gwneud hi'n anodd defnyddio modiwlau batri Tsieineaidd.
Mae adroddiad diweddaraf Wood Mackenzie, "Beth i edrych amdano yn 2026: Global Storage," yn amlinellu pum tueddiad a fydd yn siapio'r flwyddyn i ddod.
1. Ailstrwythuro'r gadwyn gyflenwi
Mae gweithgynhyrchwyr Tsieineaidd yn newid sut maen nhw'n gwneud busnes yn yr Unol Daleithiau. Er mwyn cynnal mynediad i'r farchnad, disgwylir i gwmnïau Tsieineaidd gyhoeddi strwythurau perchnogaeth newydd yn 2026. Bydd llawer yn lleihau eu cyfrannau perchnogaeth i lai na 25%, meddai'r adroddiad. Mae'r symudiad hwn wedi'i gynllunio i fodloni gofynion Endid Tramor o Bryder (FEOC).
Mae cyflenwad yn parhau i fod yn dynn, meddai Wood Mackenzie. Bydd prinder a ddechreuodd ddiwedd 2025 yn debygol o barhau trwy ganol-2026. Mae'r prinder yn ddifrifol ar gyfer batris ardystiedig gan gyflenwyr haen uchaf, meddai'r adroddiad. Mae Wood Mackenzie yn disgwyl i brisiau system sefydlogi yn ail hanner 2026.
Mae cyflenwyr Tsieineaidd hefyd yn edrych y tu hwnt i'r Unol Daleithiau a Tsieina ac yn symud buddsoddiadau i Dde a De-ddwyrain Asia, Ewrop, a'r Dwyrain Canol. Y nod yw ennill cyfran o'r farchnad, hyd yn oed os yw'n golygu elw is yn y tymor byr, meddai'r adroddiad.
2. -Technoleg ffurfio grid
Mae grid{0}}sy'n ffurfio storfa yn symud o opsiwn gwirfoddol i ofyniad mewn llawer o farchnadoedd, meddai'r adroddiad. Gall systemau ffurfio grid sy'n defnyddio gwrthdroyddion sefydlogi foltedd ac amledd ar y grid. Mae hyn yn hollbwysig wrth i fwy o weithfeydd glo a nwy ymddeol ac wrth i ynni adnewyddadwy ysbeidiol dyfu.
Disgwylir i'r Comisiwn Ewropeaidd osod fframwaith wedi'i gysoni ar gyfer gofynion ffurfio grid yn 2026. Yn flaenorol, mae'r systemau hyn yn costio 10% i 15% yn fwy na storio safonol, ond mae'r bwlch pris hwnnw'n diflannu, meddai'r adroddiad. Mae gweithgynhyrchwyr bellach yn cynnwys y nodweddion hyn yn eu cynhyrchion safonol heb fawr ddim cost ychwanegol.
3. Mae batris di-lithiwm yn cynyddu
Lithiwm-ion yw'r dechnoleg amlycaf, ond mae dewisiadau amgen yn ennill tir. Mae systemau aer ïon sodiwm, batris llif, a haearn yn cynyddu. Mae'r technolegau hyn yn dod yn gystadleuol o ran cost ar gyfer defnyddiau penodol.
Mae ïon sodiwm yn gweld gweithgarwch sylweddol. Mae Peak Energy yn gweithio ar gytundeb cyflenwi 4.75 GWh gyda Jupiter Power yn yr Unol Daleithiau. Mae'r cam 720 MWh cyntaf yn rhan o'r twf hwn. Mae CATL hefyd yn bwriadu lansio batris ion sodiwm yn benodol ar gyfer storio ynni yn 2026.
Yn Ewrop, mae cymorth polisi newydd yn helpu-storio am gyfnod hir. Mae'r Deyrnas Unedig a'r Eidal yn defnyddio mecanweithiau "cap a llawr". Mae'r rhain yn helpu i wneud prosiectau heblaw-lithiwm yn fwy bancadwy i fuddsoddwyr.
4. Mae canolfannau data yn gyrru'r galw
Mae canolfannau data mawr yn troi at fatris i osgoi tagfeydd grid. Yn aml ni all y grid gadw i fyny ag anghenion pŵer AI cynhyrchiol. Mae datblygwyr canolfannau data wrthi'n-leoli storfa i sicrhau cysylltiadau cyfleustodau cyflymach.
Mae batris canolfan ddata yn trin "llwythi hyfforddi." Gall y llwythi hyn neidio o gapasiti 10% i 90% mewn milieiliadau. Mae storio yn darparu'r hyblygrwydd angenrheidiol. Er mai tyrbinau nwy yw'r prif ddewis o hyd ar gyfer pŵer ar y safle, storio bellach yw'r ail ddewis mwyaf cyffredin ar y gweill yn y ganolfan ddata.
5. Cynnydd prosiectau hybrid
Mae datblygwyr yn paru storfa gyda solar a gwynt yn gynyddol. Mae systemau hybrid yn helpu i reoli cwtogi pan gaiff ynni adnewyddadwy ei wastraffu oherwydd na all y grid dderbyn y cynhyrchiant.
Yn Awstralia ac India, roedd mwy na hanner y prosiectau storio a gyhoeddwyd yn 2025 yn hybrids. Yn Ewrop, mae'r duedd hefyd yn tyfu. Mae rhai rhanbarthau bellach yn gweld mwy na 500 awr o brisiau pŵer negyddol y flwyddyn, meddai'r adroddiad. Mae'r amodau marchnad hyn yn gwneud solar annibynnol yn llai proffidiol. Mae datblygwyr yn defnyddio cytundebau prynu pŵer hybrid (PPAs) i ddiogelu eu refeniw.
Rhagolygon rhanbarthol
Mae marchnad yr UD yn wynebu arafu dros dro, wrth i Wood Mackenzie ragamcanu gostyngiad yn 2026 a 2027. Mae'n priodoli'r arafu i newidiadau tariff a'r amser sydd ei angen i ailstrwythuro cadwyni cyflenwi. Mae disgwyl i’r twf wella erbyn 2028, meddai’r adroddiad.
Amlygwyd Ewrop fel llecyn llachar. Tyfodd gosodiadau yn Ewrop 160% yn 2025. Mae'r Almaen yn arwain y farchnad ar gyfer storfa ddosbarthedig ar raddfa fach, tra bod y Deyrnas Unedig yn arwain ar brosiectau ar raddfa fawr, cyfleustodau.
Yn America Ladin, bydd 2026 yn flwyddyn o arwerthiannau newydd. Mae Brasil yn cynllunio tendr storio cenedlaethol ar gyfer dechrau 2026. Mae Chile hefyd yn diweddaru ei rheolau i dalu'n well am storio ar gyfer darparu gwasanaethau grid.
Mae'r trawsnewid byd-eang yn symud ymlaen. Nid dim ond wrth gefn yw storio ynni bellach, ac mae'n dod yn brif offeryn ar gyfer dibynadwyedd grid.


